
Cuando se habla de contabilidad y finanzas, comprender los estados financieros es fundamental para cualquier empresa, ya sea una pequeña pyme o una corporación de gran tamaño. Entre estos documentos, entender qué es un balance general ocupa un lugar central, pues permite conocer la situación económica de la empresa en un momento determinado y tomar decisiones estratégicas fundamentadas.
El balance general proporciona una visión clara de los recursos de la empresa, sus obligaciones y el patrimonio de los propietarios. Este documento no se limita a un registro contable; es una herramienta que refleja la salud financiera, identifica riesgos y oportunidades, y permite planificar de manera efectiva el futuro de la organización.
Además, comprender el balance general permite a los directivos y empresarios comparar la situación financiera de su empresa con la de otros periodos o con empresas del mismo sector, evaluar la capacidad de inversión, tomar decisiones sobre financiamiento y asegurar que los recursos se utilizan de manera eficiente. Dominar esta herramienta es un paso clave para mejorar la gestión empresarial y garantizar un crecimiento sostenible a largo plazo.
Componentes principales de un balance general
El balance general es un documento financiero que muestra la situación económica de una empresa en un momento determinado. En muchas empresas modernas, estos componentes se complementan con sistemas tecnológicos y herramientas integradas dentro de la consultoría TI para mantener los registros actualizados y precisos.
1. Activos
Los activos representan todos los bienes y derechos que posee una empresa y que pueden generar beneficios económicos futuros. Se dividen generalmente en activos corrientes, como efectivo, cuentas por cobrar e inventarios, y activos no corrientes, como terrenos, edificios, maquinaria y propiedad intelectual. Entender los activos permite evaluar la capacidad de la empresa para generar ingresos y sustentar operaciones a corto y largo plazo.
2. Pasivos
Los pasivos son todas las obligaciones y deudas que la empresa debe cumplir con terceros, como proveedores, instituciones financieras o acreedores. Analizar los pasivos ayuda a determinar el nivel de endeudamiento y la capacidad de la empresa para cumplir con sus obligaciones, lo cual es un aspecto fundamental al entender qué es un balance general.
3. Patrimonio
El patrimonio refleja los recursos que pertenecen a los propietarios de la empresa, es decir, la diferencia entre los activos y los pasivos. Incluye el capital social, las reservas y las utilidades retenidas. Este componente es clave para medir la solvencia financiera y la estabilidad económica de la empresa, así como la capacidad de reinvertir en crecimiento y expansión.
4. Ingresos acumulados
Aunque no siempre se muestra como un componente independiente, los ingresos acumulados representan las ganancias generadas por la empresa hasta la fecha del balance. Permiten evaluar la rentabilidad histórica y proyectar la capacidad de generar beneficios futuros, apoyando decisiones de inversión y planificación estratégica, y ayudando a comprender de manera más clara qué es un balance general.
5. Gastos y obligaciones pendientes
Este componente incluye todos los gastos incurridos y aún no pagados, como impuestos, salarios, servicios y provisiones. Analizar esta información es fundamental para gestionar el flujo de caja, anticipar necesidades de liquidez y mantener la continuidad de las operaciones sin sorpresas financieras.
Tal vez te interese: Vacaciones proporcionales 2026: Reglas, ejemplos y cálculos fáciles
¿Cómo se elabora un balance general?
Elaborar un balance general requiere atención al detalle, organización de la información financiera y comprensión de los principios contables. Este proceso no solo implica registrar activos, pasivos y patrimonio, sino también analizar y clasificar correctamente cada cuenta, lo que resulta fundamental para entender con precisión qué es un balance general y cómo refleja la situación financiera real de la empresa.
- Recolección y validación de información financiera: Antes de cualquier cálculo, es necesario recopilar todos los documentos contables y financieros de la empresa.
- Clasificación de cuentas en activos, pasivos y patrimonio: Una vez que se han validado los datos, cada cuenta debe ser asignada correctamente a su categoría correspondiente, garantizando que los movimientos relacionados con empleados, como vacaciones proporcionales, estén reflejados adecuadamente.
- Determinación de valores y ajustes contables: No todas las cuentas tienen un valor literal o fijo. Es necesario aplicar criterios contables, como depreciaciones, provisiones y amortizaciones, para reflejar el valor real de los activos y las obligaciones.
- Verificación de la ecuación contable: Activos = Pasivos + Patrimonio. Este paso es esencial para garantizar que el balance esté equilibrado.
- Elaboración del informe final y presentación: Una vez verificados y ajustados todos los datos, se procede a redactar el balance general de manera clara y estructurada, apoyándose en sistemas de soporte TI para mantener un registro seguro y accesible.
Errores comunes al interpretar un balance general
Interpretar un balance general requiere conocimientos contables y financieros, y es fácil cometer errores que pueden llevar a decisiones equivocadas. Aunque este documento proporciona información clave sobre la situación económica de la empresa, la lectura incorrecta de los datos puede distorsionar la percepción de la salud financiera si no se comprende correctamente qué es un balance general.
- Confundir liquidez con rentabilidad: Muchas veces se interpreta que un balance con altos activos líquidos indica que la empresa es rentable.
- No considerar la depreciación y amortización: Ignorar los ajustes por depreciación de activos fijos o amortización de activos intangibles puede dar una imagen inflada del valor real de los bienes de la empresa.
- Subestimar los pasivos contingentes: Algunos pasivos potenciales, como litigios pendientes o garantías otorgadas, no siempre se reflejan claramente en el balance.
- Ignorar la composición del patrimonio: Analizar únicamente la cifra total del patrimonio sin entender su composición puede ser engañoso.
- Interpretar cifras aisladas sin contexto temporal: Tomar los valores del balance general como absolutos y no compararlos con balances de periodos anteriores o con empresas similares puede conducir a conclusiones equivocadas.
Tal vez te interese: Cuánto es el IVA en Chile 2026: cómo calcularlo
Ejemplos prácticos de un balance general
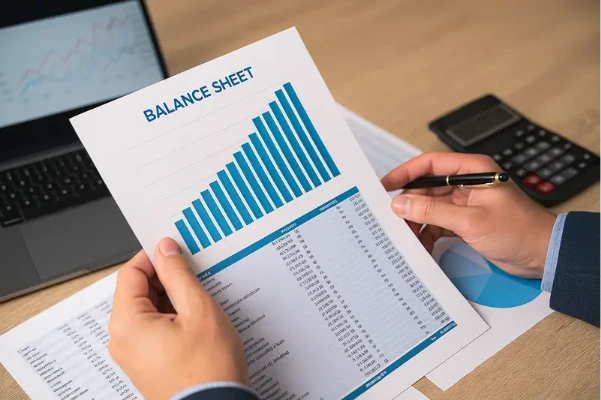
Comprender la teoría de un balance general es esencial, pero ver ejemplos prácticos permite visualizar cómo se reflejan los activos, pasivos y patrimonio en la realidad de una empresa, ayudando a interpretar con mayor claridad qué es un balance general y cómo utilizarlo para la toma de decisiones estratégicas.
1. Pequeña empresa
En una pyme, los activos suelen concentrarse en efectivo, inventarios y cuentas por cobrar. Los pasivos incluyen deudas con proveedores y obligaciones bancarias a corto plazo, mientras que el patrimonio refleja las aportaciones de los propietarios y las utilidades retenidas. Este tipo de balance permite al empresario tomar decisiones inmediatas sobre inversión en inventario o control de gastos, asegurando que la empresa mantenga liquidez suficiente para operar sin contratiempos.
2. Empresa de servicios
Las empresas de servicios pueden presentar balances con pocos activos físicos, pero con cuentas por cobrar y capital humano como elementos clave. Analizar este balance permite medir la rentabilidad de los servicios prestados, controlar costos operativos y evaluar la capacidad de cumplir compromisos financieros, lo que ayuda a comprender con mayor claridad qué es un balance general.
3. Corporación mediana
En empresas medianas, los balances incluyen activos no corrientes más significativos, como maquinaria, vehículos y tecnología, junto con pasivos de mediano y largo plazo. El patrimonio refleja reservas y capital social, además de utilidades acumuladas. Este ejemplo práctico ayuda a los gerentes a planificar expansiones, evaluar inversiones en activos fijos y proyectar financiamiento a largo plazo.
4. Comparativo entre periodos
Comparar balances de distintos periodos permite identificar tendencias de crecimiento, deterioro de activos o incremento de pasivos. Por ejemplo, un aumento constante en cuentas por cobrar puede indicar problemas de cobranza, mientras que un incremento de efectivo sugiere mejor gestión de liquidez. Este análisis temporal facilita la toma de decisiones estratégicas basadas en evidencia contable y es fundamental para comprender qué es un balance general de manera completa.
5. Ajustes contables
En ocasiones, es necesario ajustar valores por depreciación, provisiones o amortizaciones. Un balance que incorpora estos ajustes muestra una visión más realista de los recursos y obligaciones de la empresa. Analizar un ejemplo con ajustes contables enseña a interpretar correctamente el valor de los activos, la carga de los pasivos y la verdadera situación patrimonial, evitando decisiones basadas en cifras infladas o incompletas.
Tal vez te interese: Cómo calcular el sueldo líquido en Chile 2026
Buenas prácticas para elaborar y analizar un balance general
Elaborar y analizar un balance general de manera efectiva requiere disciplina, precisión y un enfoque estructurado. Aplicar buenas prácticas no solo asegura que la información contable sea confiable, sino que también facilita la toma de decisiones estratégicas y la planificación financiera a largo plazo, permitiendo comprender claramente qué es un balance general y cómo cada componente impacta la salud financiera de la empresa.
- Mantener registros precisos y actualizados: La exactitud de un balance depende directamente de la calidad de los registros contables.
- Clasificar correctamente activos, pasivos y patrimonio: Cada cuenta debe estar asignada de manera adecuada a su categoría correspondiente, diferenciando activos corrientes y no corrientes, pasivos a corto y largo plazo.
- Aplicar ajustes contables cuando sea necesario: Incluir depreciaciones, amortizaciones, provisiones y ajustes por valores de mercado es crucial para reflejar la situación real de la empresa.
- Analizar el balance en contexto: No basta con observar cifras aisladas; es necesario comparar balances con periodos anteriores, analizar tendencias y, cuando sea posible, realizar comparaciones con empresas del mismo sector.
- Integrar el análisis con la planificación y gestión financiera: Un balance general no es solo un documento estático, sino una herramienta activa de gestión.
Tal vez te interese: Operación Renta 2026 en Chile: guía completa
La importancia de entender qué es un balance general
Comprender qué es un balance general es fundamental para cualquier persona que maneje o supervise la contabilidad de una empresa. Este documento no solo refleja la situación financiera en un momento determinado, sino que también sirve como herramienta estratégica para planificar el futuro, evaluar riesgos y tomar decisiones basadas en datos reales.
Además, dominar la interpretación del balance general fortalece la capacidad de los directivos y gerentes para asignar recursos de manera eficiente, optimizar inversiones y controlar los costos operativos. La correcta lectura de los activos, pasivos y patrimonio facilita una visión integral de la empresa, evitando errores de juicio que podrían afectar la rentabilidad y sostenibilidad del negocio.
